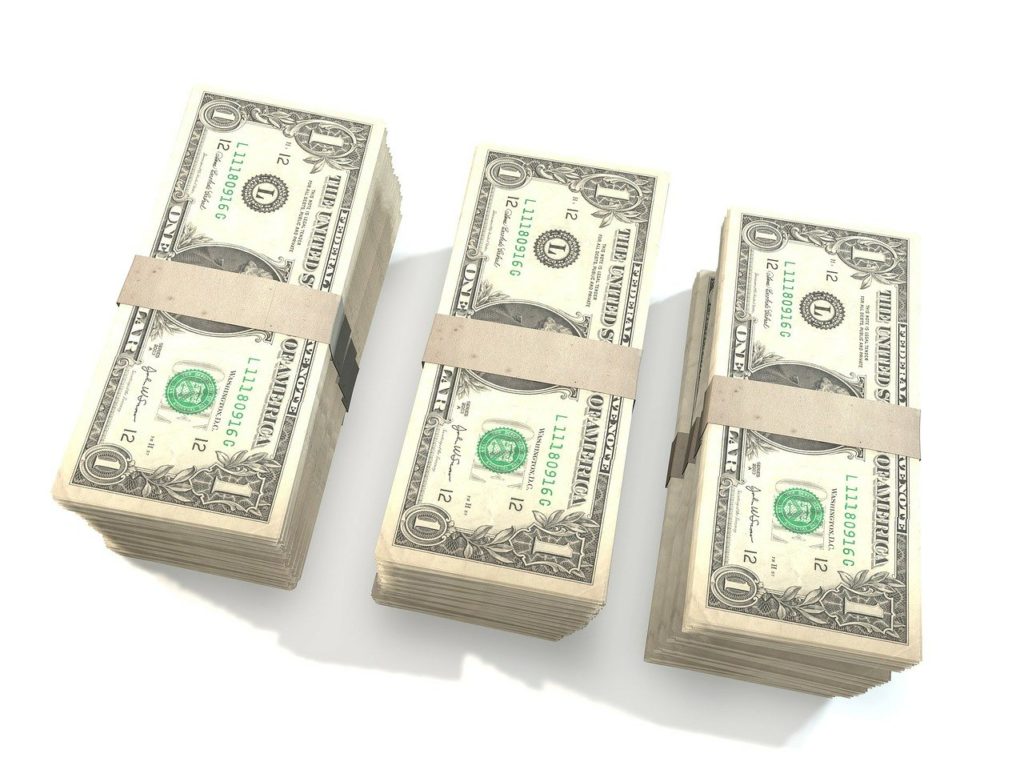
仮に「1億2000万円の資産」があるとすれば、
A. 現金で所有
B. 収益不動産として所有
C. 株式として所有
D. 貴金属や絵画などの物品として所有
などといった所有の仕方が考えられます。
また、自分の年間生活費用を実質600万円と仮定します。
A.の場合、毎年貯金を600万円ずつ取り崩していくと単純計算で20年間安定して生活できますし、預金利息を1%程度とすればさらに4年程度の生活費を上乗せして捻出できます。
ただし、預金残高がゼロ円になった時点でアウトですから、残高ゼロ円になる前に自分の死期を迎えられることが一つのポイントになります。
B.の場合、仮に毎年実質5%の収益(=家賃収入)を得ることができたなら、600万円という生活費用は毎年安定的に得ることができるので、20年と言わずその後の生活費をも心配することなく一生涯暮らしていけます。
自分が死んだ後、その収益不動産は相続人のモノとなります。
そして、この実質利回り5%というのはかなり低めの数字であり(←実現は十分可能・簡単ということ)、実際はもっと高めの利回りを期待できます。
C.の場合、配当利回りが実質5%となればB.と同じ理屈になります。
ところが「実質5%の利回り」を株式配当金で実現するのはかなり高いハードルであり、実際はその半分以下で予想・目論むほうがリスク回避できます。
利回りが低くなるほど生活はB.より苦しくなります。
D.の場合、所有しているだけでは特段入ってくる金銭はないのでただの自己満足で終わる可能性が大です。
「値上がりする+売却利益を得る」ことも一つの可能性としてはありますが、そうなる保証はなく、むしろリスクのほうが大です。
したがって将来の経済的安定感・安心感を得ることはできません。
こうしたことを踏まえて考察すると、やはりB.のパターンが一番安心できると言えそうです。
自分の年齢が75歳の時点でB.→A.のパターンにチェンジする(物件を売却して現金化する)のも一手です。
そうすれば不動産に関する管理・維持・税金などの煩わしさが一切なくなります。
75歳としたのは、そこから1億2000万円の現金を生活費として使ったとして、100歳程度までは安心して暮らしていけそうだからです。
上記は「1億2000万円の資産」という前提で考察していますが、自分なりに金額を変えたり、諸条件を変更して計算し直しすのがベターです。
自分なりにカスタマイズして自分の人生プランの再構築に役立ててみると良いと思います。
※当サイトのイメージ画像は https://pixabay.com/ 様に登録されているクリエイター様の制作画像を利用しております。
※当サイトのイメージ画像は、Pixabay様の定める「コンテンツライセンスの概要」を遵守し利用しております。
今すぐこちらをクリックしてご覧ください。
電子書籍シリーズ11作品は、すべてKindle読み放題対応です!
・お金の教養シリーズ5作
・ビジネス人生論シリーズ2作
・組織マネジメントシリーズ4作
【お金の教養シリーズ】
『30代40代サラリーマンのためのセミリタイア入門』(お金の教養シリーズ5)【まずは本作から!】
『成功する人のお金の貯め方』(お金の教養シリーズ4)
『「稼げる人」になりたい人に贈る本』(お金の教養シリーズ3)
『投資して成功する人、浪費して貧乏になる人』(お金の教養シリーズ2)
『エグゼクティブ・シフト~人生を変えるお金の成功思考』(お金の教養シリーズ1)
【ビジネス人生論シリーズ】
『経済的自由を目指して自分の人生に一歩踏み出そう』(ビジネス人生論シリーズ2)
『年収1,075万円を稼げる人の条件』(ビジネス人生論シリーズ1)
【組織・マネジメントシリーズ】
『あなたが上司になったら最初に読む本』(組織・マネジメントシリーズ4)
『仕事運・金運・財運を上げる「ビジネスマン思考」24のルール』(組織・マネジメントシリーズ3)
『上場企業流!伸ばす経営術』(組織・マネジメントシリーズ2)
『真の企業リーダーとなるための教科書』(組織・マネジメントシリーズ1)
【紙書籍】
『サラリーマンが経済的自由を得るお金の方程式』
『サラリーマンのためのビジネスマン研修・ヒント100』
澤井豊の著作一覧
★ブログご購読はコチラから

Facebookページ

注目のお勧め記事!
-
2017-12-30
山形県鶴岡市議会の草島議員/責任ある立場に就いたら、6つの「た」が重要
政治家の暴言はなくならないもので、今度は山形県鶴岡市議会の草島議員の暴言がニュースになっています。 … -
2017-1-21
エビでタイを釣る/返礼品でお金持ちを釣る/ふるさと納税
「ふるさと納税」は前々からありましたが、テレビでこれほど宣伝されるのはつい最近になってからのような気… -
2018-3-20
事業等で再出発するときに誓うべき一つのこと
物事が想定していたとおりいかずに行き詰まり、やがて再出発せざるを得なくなるときがあります。 事… -
2020-12-16
自分の手持ち現金・資産は確実に増えているのだろうか?
人は成人してお金を自分の力で得るようになります。 ビジネスを行なってゼロか… -
2022-1-18
長きに渡って通用するものを身につけよう!
勉強でも仕事でも、人は短期で結果が出ることを追い求めがちです。 確かに「求… -
2024-5-12
「収入ー貯蓄=支出」という行動を実践できていますか?
「お金持ち」とまでは言えなくてもそれ相応の貯金・資金のある人たちは、共通して「収入ー貯蓄=支出」とい… -
2018-2-8
先読み力・想像力を鍛えよう
こうすればこうなる・・・こうしなければああなる・・・という「未来をある程度先読みする力」はとても重要… -
2018-5-18
インフレ時は貯蓄より「投資」が良い理由
政府と日銀がインフレ率2%目標を掲げて、物価を一生懸命上げようとしていることを人々は忘れかけてきてい… -
2021-8-28
貯蓄・投資・投機・賭博の違い
アメリカでよく読まれているファイナンスの教科書などでは「貯蓄・投資・投機・賭博」についてそれぞれ言葉… -
2019-6-12
「長期・積立・分散」が資産形成の王道
今35歳の年齢の人は、倍返しの35年後は70歳です。 ちょうど今、「年金支給年齢が70歳か…